 KI1Bligatipps
die besten wettanbieter mit mastercard 2026 — wer zahlt?
 Available in US
Ladevorgang...
Die besten Wettanbieter mit Mastercard [sb_year] in Deutschland akzeptieren die Karte alle — es gibt acht GGL-lizenzierte Bookies, und jeder nimmt Einzahlungen entgegen. Aber nur sechs zahlen auch wieder auf Mastercard aus, und nur vier übernehmen die 5,3 % Wettsteuer. Bei 2.500 € Jahresumsatz macht dieser Unterschied über 130 € aus, die man entweder spart oder an den Fiskus abführt. Die Kartenauswahl ist damit keine Selbstverständlichkeit, sondern eine Rechenfrage.
Dazu kommt die LUGAS-Falle: Fehlgeschlagene Transaktionen ziehen das monatliche 1.000-€-Limit trotzdem ab, bei 10 % Bankablehnungen verbrennt man rechnerisch 100 € Spielraum für nichts. Und wer mit einer Kredit-Mastercard statt einer Debit-Karte wettet, baut bei 3.000 € Kreditrahmen schnell 4.000 € Überschuldung auf. Die Arithmetik zeigt, welche Anbieter die Steuer tragen, wer nur einseitig zahlt und wo Closed Loop zur Auszahlungs-Bremse wird.
Was eine Mastercard beim Wetten leistet — und wo Kredit zur Schuldenfalle wird
Mastercard funktioniert bei allen acht GGL-lizenzierten Wettanbietern in Deutschland als Einzahlungsmethode, sechs zahlen auch wieder aus. Die Karte überträgt den Betrag in Echtzeit, der Wettschein lässt sich sofort platzieren. Zwischen Debit- und Kredit-Mastercard verläuft allerdings eine Trennlinie, die über Schuldenrisiko entscheidet: Die eine bucht vom vorhandenen Guthaben ab, die andere pumpt Geld vor, das erst später fällig wird. Wer mit Kreditrahmen wettet, verliert die Kontrolle über den tatsächlichen Kontostand — und das in einem Bereich, in dem Verluste zur Normalität gehören.
Debit-Mastercard versus Kredit-Mastercard
Eine Debit-Mastercard zieht jede Einzahlung direkt vom Girokonto ab. Der Betrag ist weg, sobald die Transaktion bestätigt wird. Kein Guthaben, keine Wette. Eine Kredit-Mastercard dagegen gewährt einen Kreditrahmen, meist zwischen 1.000 € und 5.000 €, der erst zum Monatsende oder in Raten zurückgezahlt wird. Beide Kartentypen werden von deutschen Wettanbietern technisch gleich behandelt, der Unterschied liegt in der Abrechnung. Die Debit-Variante erzwingt eine harte Grenze: Wer 200 € auf dem Konto hat, kann höchstens 200 € einzahlen. Die Kredit-Variante erlaubt Einzahlungen bei leerem Konto, solange der Rahmen nicht erschöpft ist. Dieser Mechanismus macht sie zur Falle, wenn Verluste nachgeladen werden, um verlorene Wetten „zurückzuholen“. Der Kreditrahmen wirkt wie verfügbares Geld, ist aber geliehenes — mit Zinsen zwischen 12 % und 18 % pro Jahr, falls die Rückzahlung verzögert wird.
Das Problem verschärft sich durch die Verzögerung zwischen Einsatz und Abrechnung. Wer am 5. des Monats 500 € einzahlt, verliert diese vielleicht bis zum 10., zahlt am 12. weitere 700 € nach, und sieht den Gesamtschaden erst am 31., wenn die Kreditkartenabrechnung eintrifft. Zu diesem Zeitpunkt sind beide Beträge bereits verspielt, die Rechnung aber noch offen. Der psychologische Effekt ist messbar: Studien zur Verhaltensökonomie zeigen, dass verzögerte Zahlungen die Risikobereitschaft erhöhen, weil der Schmerz des Verlusts aufgeschoben wird. Bei GGL-lizenzierten Anbietern kommt das monatliche Einzahlungslimit von 1.000 € hinzu, das nur neue Einzahlungen begrenzt, nicht aber den bereits aufgelaufenen Kreditrahmen. Wer also im Januar 1.000 € einzahlt, im Februar weitere 1.000 €, und im März nochmals 1.000 €, hat 3.000 € verspielt — aber mit einer Kredit-Mastercard möglicherweise noch keinen Cent vom eigenen Konto gezahlt, sondern nur Schulden aufgebaut.
Sichtbarkeit im Kontoauszug
Jede Mastercard-Transaktion an einen Wettanbieter erscheint im Kontoauszug oder in der Kreditkartenabrechnung. Der Eintrag zeigt den Betrag, das Datum und den Empfängernamen — meist die offizielle Firmenbezeichnung des Operators, nicht die Marke. Eine Einzahlung bei bet365 läuft beispielsweise über Hillside (New Media) Ltd., eine bei Tipico über Tipico Services Ltd. Die Zuordnung ist für jeden erkennbar, der Zugriff auf den Auszug hat: den Kontoinhaber selbst, bei gemeinsamen Konten den Partner, bei Jugendlichen die Erziehungsberechtigten, bei Insolvenzverfahren den Treuhänder. Anonymität gibt es nicht. Manche Banken gruppieren Glücksspieltransaktionen in der App unter einer eigenen Kategorie, andere listen sie chronologisch zwischen Supermarkt und Tankstelle. Wer die Sichtbarkeit vermeiden möchte, findet bei Mastercard keine Lösung — die Kartenzahlung ist per Design nachvollziehbar, das ist Teil ihrer Sicherheitsarchitektur.
Die Paysafecard Prepaid Mastercard, die früher als Alternative für diskretere Transaktionen galt, existiert seit dem 31. Juli 2025 nicht mehr. Das Produkt wurde durch das Paysafecard-Konto mit zugehöriger Debit-Mastercard ersetzt, die ebenfalls namentlich auf den Inhaber läuft und Transaktionen vollständig protokolliert. Ratgeber, die „anonymes Wetten mit Mastercard“ versprechen, sind überholt. Der einzige Weg, Wettausgaben vom regulären Kontoauszug fernzuhalten, wäre ein separates Konto mit eigener Karte — was die Ausgaben zwar in eine andere Übersicht verschiebt, aber nicht vor dem Kontoinhaber selbst verbirgt und rechtlich an derselben Offenlegungspflicht gegenüber Behörden nichts ändert.
Ist eine Mastercard-Zahlung an Wettanbieter in Deutschland legal?
Ja. Mastercard-Zahlungen an GGL-lizenzierte Wettanbieter sind vollständig legal, da diese Operatoren der deutschen Glücksspielaufsicht unterstehen und zur Annahme regulierter Zahlungsmethoden berechtigt sind. Einzahlungen bei Anbietern ohne deutsche Lizenz bewegen sich in einer rechtlichen Grauzone, sind für den Spieler jedoch nicht strafbar.
Wird der Wettanbieter auf meinem Kreditkarten-Kontoauszug sichtbar?
Ja, jede Transaktion erscheint mit Datum, Betrag und Empfängername — meist die offizielle Firmenbezeichnung des Operators. Anonyme Mastercard-Zahlungen an Wettanbieter existieren nicht, die Paysafecard Prepaid Mastercard wurde am 31. Juli 2025 eingestellt.
Acht Mastercard-Wettanbieter im Vergleich — wer die Steuer trägt und wer nur einseitig zahlt
Dass ein Wettanbieter Mastercard akzeptiert, sagt noch nichts über den tatsächlichen Wert der Zahlungsmethode. Alle acht GGL-lizenzierten Bookies in Deutschland nehmen die Karte für Einzahlungen, aber nur sechs zahlen auch wieder auf sie aus — und nur vier übernehmen die Wettsteuer, was bei jedem Einsatz einen direkten Unterschied macht. Wer 100 € auf eine Quote von 2,00 setzt, erhält bei bet365, Tipico, Interwetten oder Winamax den vollen Gewinn von 200 €, während bei bwin, Betano oder NEO.bet nur 189,40 € ankommen: Die 5,3 % Wettsteuer werden direkt vom Einsatz abgezogen, der tatsächliche Wetteinsatz sinkt auf 94,70 €, und dieser reduzierte Betrag wird mit der Quote multipliziert. Auf 2.500 € Jahresumsatz summiert sich dieser Unterschied auf 130 € — eine Summe, die kein Bonus ausgleicht.
Die folgende Rechnung macht den Steuerunterschied für eine einzelne Wette und für den Jahresumsatz greifbar:
| Position | Anbieter mit Steuerübernahme | Anbieter mit Steuerabzug |
|---|---|---|
| Einsatz laut Wettschein | 100 € | 100 € |
| Effektiver Wetteinsatz nach Steuer | 100 € | 94,70 € |
| Auszahlung bei Quote 2,00 | 200 € | 189,40 € |
| Nachteil pro 100-€-Wette | 0 € | 10,60 € |
| Nachteil auf 2.500 € Jahresumsatz | 0 € | rund 130 € |
Die Auszahlungsseite trennt die Spreu vom Weizen. Während die Mehrzahl der Anbieter Mastercard beidseitig führt, zieht bwin eine Grenze: Einzahlung läuft, Auszahlung nicht. Wer nur eine Mastercard besitzt, muss auf Banküberweisung ausweichen und wartet ein bis drei Werktage länger. Die Geschwindigkeit der Mastercard-Rückzahlung variiert zwischen den Operatoren von unter 24 Stunden bis zu fünf Werktagen, wobei die schnellsten nicht zwingend die größten sind.
| Operator | Lizenz | Mindesteinzahlung | Auszahlungsdauer MC | Wettsteuer-Übernahme | Besonderheit |
|---|---|---|---|---|---|
| bet365 | GGL, UKGC, MGA | 5 € | 1–5 Werktage | Ja | Höchste MC-Limits (bis 40.000 €) |
| Tipico | GGL, MGA | 10 € | 1–5 Werktage | Ja | Marktführer mit ~50 % Anteil |
| Interwetten | GGL, MGA, DGOJ | 10 € | 24–72 Std | Ja | Ältester Online-Bookie (seit 1990) |
| bwin | GGL, MGA | 10 € | Nicht verfügbar | Nein | MC-Auszahlung gesperrt |
| Winamax | GGL, ARJEL | 10 € | 24–72 Std | Ja | Beste Quoten im DACH-Raum |
| Betano | GGL, HGC, MGA | 5 € | 1–4 Werktage | Nein | 20 € No-Deposit Freebet |
| NEO.bet | GGL | 10 € | 1–3 Werktage | Nein | Deutsche Firma, Sitz Dortmund |
| Leonbet | Curaçao, Kahnawake | 15 € | 24–72 Std | Entfällt (keine GGL) | Kein LUGAS-Limit, kein OASIS |
bet365
bet365 wird von Hillside (New Media) Limited aus Stoke-on-Trent betrieben, einer Firma im Besitz der Familie Coates, die seit 2000 am Markt ist und neben der deutschen GGL-Lizenz auch von der UKGC und der Malta Gaming Authority beaufsichtigt wird. Einzahlungen per Mastercard starten ab 5 €, technisch bis 40.000 € pro Transaktion — allerdings greift das anbieterübergreifende LUGAS-Limit von 1.000 € pro Monat trotzdem, die 40.000 € sind ein Transaktionsmaximum, kein Monatskontingent. Auszahlungen auf Mastercard dauern ein bis fünf Werktage, während PayPal am selben Tag abgewickelt wird. Die Wettsteuer übernimmt bet365 seit Januar 2024 vollständig.
Für Mastercard-Nutzer mit regelmäßigem Wettvolumen ist bet365 rechnerisch eine der besten Adressen: Die Kombination aus Steuerübernahme, hohen technischen Limits und einem Quotenschlüssel um 95 % ergibt über das Jahr hinweg den niedrigsten effektiven Abzug. Der Haken liegt im LUGAS-System — fehlgeschlagene Einzahlungsversuche werden ins Monatslimit eingerechnet, selbst wenn kein Geld geflossen ist. Wer mehrfach eine Transaktion abbricht oder wessen Bank eine Zahlung ablehnt, verbrennt Kontingent für nichts.
Tipico
Tipico sitzt als Tipico Co. Ltd. in St. Julian's, Malta, wird mehrheitlich von CVC Capital Partners gehalten und von Axel Hefer als CEO geführt. Die Firma hält eine GGL-Konzession aus Darmstadt sowie eine maltesische Lizenz, ist seit 2004 online und betreibt zusätzlich über 1.250 Franchise-Wettbüros in Deutschland. Mastercard-Einzahlungen sind ab 10 € möglich, Auszahlungen auf die Karte dauern ein bis fünf Werktage, PayPal wird binnen 24 Stunden abgewickelt. Tipico war der erste GGL-Anbieter, der die 5,3 % Wettsteuer für Kunden übernommen hat, und führt diese Praxis weiter.
Mit rund 50 % Marktanteil ist Tipico deutscher Marktführer, was sich in der Zahlungsabwicklung zeigt: Die Prozesse laufen routiniert, die Mastercard-Akzeptanz ist breit, und das Franchise-Netzwerk erlaubt es, Bar-Einzahlungen ins gleiche Online-Konto vorzunehmen — eine Option, die kein anderer Bookie bietet. Der Quotenschlüssel liegt allerdings mit 93–94 % unter dem von bet365 oder Winamax, und Systemwetten sind vom Bonusumsatz ausgeschlossen. Wer den 100-€-Bonus über eine Kombination plus System freispielen will, bleibt hängen.
Interwetten
Interwetten wird von der Interwetten Gaming Ltd. in Gżira, Malta, geführt, hält eine GGL-Lizenz sowie Konzessionen von der MGA und der spanischen DGOJ, und ist seit 1990 am Markt — als zweiter Online-Sportwetten-Anbieter weltweit, der 1997 den Schritt ins Netz wagte. Per Mastercard zahlt man ab 10 € ein, Auszahlungen dauern 24 bis 72 Stunden, PayPal binnen 24 Stunden. Die 5,3 % Wettsteuer übernimmt Interwetten vollständig. Nach Angaben von wettanbieter.org gehört Interwetten zu den wenigen Bookies ohne Karten-Servicegebühr.
Für Mastercard-Nutzer, die Wert auf unauffällige, stabile Zahlungsabwicklung legen, ist Interwetten eine solide Wahl: Über zwei Jahrzehnte Kartenzahlungshistorie bedeuten eingespielt Prozesse und wenig Überraschungen. Der Quotenschlüssel liegt mit 91–93 % hinter bet365 und Winamax, und es gibt keinen 24/7-Live-Chat — Support läuft über E-Mail und Telefon zu Geschäftszeiten. Einzelne Nutzer berichten von zusätzlichen Verifizierungsanfragen bei größeren Auszahlungen, inklusive Karten-Kopie Vor- und Rückseite.
bwin
bwin gehört zur Entain PLC mit Sitz in Gibraltar, einer Firma, die bis 2020 als GVC Holdings firmierte. Die Marke selbst stammt aus Wien und ist seit 1997 am Markt, hält eine GGL-Lizenz sowie eine maltesische Konzession. Einzahlung per Mastercard ab 10 €, aber Auszahlungen auf Mastercard sind nicht verfügbar — wer gewinnt, muss auf Visa, Diners Club oder Banküberweisung ausweichen. Letztere dauert ein bis drei Werktage. Die 5,3 % Wettsteuer wird direkt vom Einsatz abgezogen, bei einer 100-€-Wette landen nur 94,70 € auf dem Wettschein.
Für reine Mastercard-Nutzer ist bwin ein Sackgassen-Anbieter: Geld kommt rein, aber nicht wieder raus. Wer nur diese eine Karte besitzt, muss für jede Auszahlung auf Banküberweisung wechseln und verliert damit den Geschwindigkeitsvorteil, den andere Bookies bei Kartenauszahlungen bieten. Die Zahlungspalette ist ansonsten breit — sogar Diners Club wird geführt, das sonst kaum ein GGL-Anbieter im Portfolio hat —, aber der Mastercard-Ausschluss auf der Auszahlungsseite wiegt schwer. Die 90 Tage Bonus-Freispiel-Frist gehört zu den längsten am Markt, aber auch hier sind Systemwetten vom Bonusumsatz ausgeschlossen.
Winamax
Winamax wird von der Winamax SAS aus Paris betrieben, ist seit 1999 am Markt und hält eine GGL-Konzession sowie eine französische ARJEL-Lizenz. Kartenzahlungen ab 10 €, Auszahlungen dauern 24 bis 72 Stunden, PayPal binnen 24 Stunden. Winamax übernimmt die 5,3 % Wettsteuer vollständig und bietet laut Odoxa-Studie [sb_year] die besten Quoten im deutschsprachigen Raum. Der Willkommensbonus erfordert nur 1x Umsatz zu Mindestquote 1,05, ohne weitere Bedingungen auf die Freebets.
Die Kombination aus Steuerübernahme und überdurchschnittlichem Quotenschlüssel ergibt für Mastercard-Nutzer den mathematisch besten effektiven Auszahlungswert im GGL-Markt. Wer regelmäßig wettet, spürt den Unterschied bereits ab mittleren Jahresumsätzen. Der Haken liegt im Support: Es gibt keinen Live-Chat, nur E-Mail, und zeitweise sind Zahlungsprobleme nicht sofort bearbeitet. Die Zahlungsauswahl ist schmaler als bei bet365 oder bwin, und Freebet-Boni verfallen bei Mastercard-Auszahlung, falls der Umsatz nicht erfüllt ist.
Betano
Betano wird von Kaizen Gaming International Ltd. aus Athen betrieben, hält eine GGL-Lizenz sowie Konzessionen von der HGC Griechenland und der MGA Malta, und ist offizieller Partner des FC Bayern München. Die Firma ist seit 2012 am Markt. Mit der Karte zahlt man ab 5 € ein, Auszahlungen dauern ein bis vier Werktage, PayPal binnen 24 Stunden, Aircash und OKTO.WALLET noch schneller. Die 5,3 % Wettsteuer wird direkt vom Gewinn abgezogen, eine Quote von 2,00 wird effektiv zu 1,90.
Betano kommuniziert die Mastercard-Limits präzise: Einzahlung 5 bis 5.000 € pro Transaktion, Auszahlung 30 bis 10.000 € — genau beziffert statt nur vage „hohe Limits“ zu versprechen. Der 20-€-No-Deposit-Freebet nach Verifizierung ist im GGL-Markt einer der wenigen echten risikofreien Einstiege für Mastercard-Neukunden. Allerdings disqualifizieren SuperQuoten und Cash-Out den Freebet, und die Freiwette verfällt nach sieben Tagen. Die DtGV hat Betano mehrfach als besten Sportwettenanbieter ausgezeichnet, aber die Wettsteuer bleibt ein Kostenfaktor.
NEO.bet
NEO.bet wird von der NEO.bet GmbH mit Sitz in Dortmund betrieben, hält eine GGL-Lizenz und ist seit 2018 am Markt. Die Firma ist eine der wenigen deutschen Wettanbieter ohne Malta-Konstruktion. Mastercard funktioniert ab 10 € Einzahlung, Auszahlungen dauern ein bis drei Werktage, PayPal binnen 24 Stunden, Trustly am selben Tag. Die 5,3 % Wettsteuer wird direkt vom Gewinn abgezogen. NEO.bet ist offizieller Partner der TSG Hoffenheim und des SV Darmstadt.
Für Mastercard-Nutzer, die Wert auf schnellen deutschsprachigen Support legen, ist NEO.bet eine Überlegung wert: Die Firma sitzt in Dortmund, nicht in Malta, und reagiert bei Zahlungsproblemen erwiesenermaßen schneller als internationale Bookies. Die Mastercard-Limits sind klar kommuniziert — Einzahlung 10 bis 5.000 € pro Transaktion ohne Gebühren, sofortige Gutschrift —, und der Quotenschlüssel liegt im soliden Mittelfeld. Das Sportangebot ist allerdings schmaler als bei bet365 oder bwin, exotische Nischensportarten fehlen weitgehend. Als neuerer Anbieter fehlt die Jahrzehnte-lange Marktpräsenz der Traditionsbookies.
Leonbet
Leonbet wird von der TechSolutions Group N.V. aus Willemstad, Curaçao, betrieben und hält eine Curaçao-Lizenz von Antillephone sowie eine Konzession der Kahnawake Gaming Commission. Die Firma ist seit 2007 am Markt, was für einen Curaçao-Bookie überdurchschnittlich lang ist. Leonbet besitzt keine GGL-Lizenz und fällt damit in den Graumarkt. Karteneinsatz beginnt bei 15 €, Auszahlungen dauern 24 bis 72 Stunden, deutlich schneller als bei den meisten GGL-Bookies. Krypto-Auszahlungen laufen in Minuten, E-Wallets in Stunden.
Mastercard-Einzahlungen bei Leonbet unterliegen keinem LUGAS-Limit, Transaktionen bis 6.000 € sind möglich, und die 5,3 % Wettsteuer entfallen. Der Quotenschlüssel liegt dank fehlender Steuerabgabe oft über 95 %, und das Sportangebot ist breiter als bei manchen GGL-Anbietern, besonders im eSports-Bereich. Aber: Deutsche Banken blockieren Mastercard-Zahlungen an Curaçao-Bookies deutlich häufiger als Transaktionen an GGL-Anbieter, die Ablehnungsraten sind spürbar höher. Kein OASIS-Schutz bedeutet, dass Spieler mit Suchtproblemen nicht automatisch gesperrt werden. Rechtsdurchsetzung bei Streitfällen ist erschwert, und die Steuerpflicht bleibt beim Anbieter — hier lauern in Zukunft rechtliche Unsicherheiten, auch wenn die Curaçao-Reform 2024/2025 die Aufsicht verschärft hat.
Welcher Mastercard-Wettanbieter zahlt Gewinne wirklich schnell aus?
Interwetten und Winamax schaffen Mastercard-Auszahlungen in 24 bis 72 Stunden, NEO.bet in ein bis drei Werktagen. bet365 und Tipico brauchen ein bis fünf Werktage, während bwin Mastercard-Auszahlungen komplett sperrt. PayPal ist bei allen Anbietern schneller als die Karte, Trustly bei NEO.bet am selben Tag.
Einzahlung per Mastercard — Mindestbeträge, Sofort-Gutschrift und die LUGAS-Falle
Die Einzahlung per Mastercard läuft bei allen acht GGL-Anbietern innerhalb von Sekunden, aber die Mindestbeträge schwanken zwischen 5 und 20 €, und wer die LUGAS-Logik nicht versteht, verschenkt Monatslimit an gescheiterte Transaktionen. Anders als bei PayPal oder Banküberweisung bucht die Karteneinzahlung sofort, doch das Nadelöhr sitzt nicht beim Wettanbieter, sondern bei der Hausbank: Jede zehnte Zahlung scheitert am Fraud-Filter, und das LUGAS-System zieht den Betrag trotzdem vom 1.000-€-Limit ab. Das kostet.
Ablauf der Einzahlung Schritt für Schritt
Man meldet sich im Wettkonto an, wählt unter Einzahlung die Option Mastercard und gibt Kartennummer, Ablaufdatum und die dreistellige Prüfziffer auf der Rückseite ein. Der Anbieter leitet die Transaktion an den Zahlungsdienstleister weiter, der bei aktivem 3D Secure eine Bestätigung über die Banking-App oder per SMS-Code verlangt. Sobald die Bank die Zahlung freigibt, erscheint der Betrag im Wettkonto — meist binnen 10 bis 30 Sekunden, spätestens nach zwei Minuten. Anders als früher speichern GGL-Anbieter die Kartendaten verschlüsselt, sodass Folgeeinzahlungen ohne erneute Eingabe der Prüfziffer laufen; nur die 3D-Secure-Bestätigung bleibt Pflicht. Bei bet365, Tipico und Interwetten wird die Karte nach der ersten Nutzung im Profil hinterlegt, bei bwin und NEO.bet muss man die Nummer bei jeder Einzahlung neu eingeben. Winamax und Betano bieten beide Varianten an, je nach Browsereinstellung.
- 1
Einzahlungsmenü öffnen und Betrag wählen
Nach dem Login bei bet365 auf „Einzahlung“ klicken, Mastercard auswählen und 50 € eingeben. Die Mindesteinzahlung liegt hier bei 5 €, der Höchstbetrag pro Transaktion bei 50.000 €.
- 2
Kartendaten eingeben
Kartennummer, Ablaufmonat und -jahr sowie die dreistellige CVV-Nummer von der Kartenrückseite eintragen. Wer die Karte zum ersten Mal nutzt, setzt das Häkchen bei „Karte für künftige Einzahlungen speichern“.
- 3
3D Secure bestätigen
Die Bank leitet auf ihre Sicherheitsseite weiter. Je nach Institut erscheint eine Push-Nachricht in der Banking-App, ein SMS-Code oder ein TAN-Generator-Aufruf. Code eingeben, bestätigen — fertig.
- 4
Gutschrift prüfen
Innerhalb von 10 Sekunden steht der Betrag im Wettkonto. Das LUGAS-System zieht die 50 € sofort vom Monatslimit ab, sichtbar im Kontobereich unter „Limits“.
Mindesteinzahlungen im Vergleich
Wer mit kleinem Einsatz testet oder den Verlust begrenzen will, stößt bei manchen Anbietern früh an Grenzen. Die Mindesteinzahlung per Mastercard beginnt bei 5 €, aber nicht überall: Einige Operatoren setzen 10 oder 20 € als Untergrenze, andere differenzieren nach Zahlungsmethode. Bei Banküberweisung liegen die Mindestschwellen oft höher, bei E-Wallets niedriger. Wer also gezielt mit 5 € einsteigen möchte, findet das nur bei einem Teil der GGL-Bookies. Die Obergrenze pro Transaktion schwankt zwischen 5.000 und 50.000 €, aber das LUGAS-Limit von 1.000 € im Monat macht Einzeleinzahlungen über 1.000 € ohnehin unmöglich, solange man nicht bereits Geld im Wettkonto hat oder Gewinne erzielt hat.
Die Sofort-Gutschrift ist bei allen acht Anbietern Standard: Der Betrag erscheint innerhalb von Sekunden auf dem Wettkonto, anders als bei Banküberweisung mit ein bis drei Werktagen Verzögerung. PayPal ist genauso schnell, Trustly ebenfalls, aber Mastercard hat den Vorteil, dass sie ohne zusätzliches Konto auskommt. Der Nachteil: Jede Einzahlung frisst einen Teil des LUGAS-Monatslimits, während PayPal-Einzahlungen denselben Abzug auslösen — kein Zahlungsmittel umgeht die 1.000-€-Sperre.
Ablehnungsraten und 3D Secure
Die LUGAS-Falle schlägt zu, sobald eine Transaktion scheitert. Bei einer durchschnittlichen Bankablehnungsrate von 10 % bedeutet das: Wer zehnmal je 100 € einzahlt, verliert einmal die Freigabe, aber LUGAS zieht trotzdem 1.000 € vom Monatslimit ab — rechnerisch verbrennen 100 € Limit für eine Zahlung, die nie angekommen ist. Anders als bei PayPal oder Banküberweisung, wo eine gescheiterte Transaktion das Limit nicht berührt, registriert LUGAS jede Karteneinzahlung im Moment der Autorisierungsanfrage, unabhängig davon, ob die Bank sie am Ende durchwinkt. Das System sieht nur den Versuch, nicht das Ergebnis.
Die Gegenmaßnahme heißt 3D Secure. Banken lehnen Kartenzahlungen ohne diese Zwei-Faktor-Bestätigung inzwischen deutlich häufiger ab, weil sie das Betrugsrisiko höher einstufen. Wer 3D Secure in der Banking-App deaktiviert hat oder dessen Bank das Verfahren nicht unterstützt, landet bei Ablehnungsraten von 15 bis 25 % statt 10 %. Das bedeutet: Auf 1.000 € Monatslimit gehen bis zu 250 € für gescheiterte Versuche verloren. Mit aktivem 3D Secure sinkt die Rate auf unter 5 %, manche Banken melden sogar unter 2 %. Der Aufwand ist gering — eine TAN pro Einzahlung —, die eingesparte Limitverschwendung beträgt auf Jahressicht mehrere Hundert Euro.
Ein zweites Problem entsteht bei Banken, die Zahlungen an Glücksspielanbieter grundsätzlich blockieren. Volksbanken, Sparkassen und einige Direktbanken lassen GGL-lizenzierte Wettanbieter inzwischen durch, aber die Freigabe ist nicht flächendeckend: Einzelne Filialen sperren weiterhin alle Transaktionen, egal ob 3D Secure aktiv ist oder nicht. Wer dreimal hintereinander eine Ablehnung kassiert, sollte die Hausbank anrufen oder zu einer Bank wechseln, die Sportwetten-Transaktionen nicht pauschal verweigert. Jede abgelehnte Zahlung kostet Monatslimit, und bei drei Fehlversuchen à 100 € sind 300 € vom 1.000-€-Kontingent weg, bevor der erste Wettschein platziert ist.
Wie lange dauert eine Mastercard-Einzahlung auf das Wettkonto?
Die Gutschrift erfolgt in 10 bis 30 Sekunden, sobald die Bank die Zahlung freigibt. Verzögerungen entstehen nur bei 3D-Secure-Problemen oder Serverausfällen, dann kann es zwei Minuten dauern.
Warum lehnt meine Bank Zahlungen an Wettanbieter manchmal ab?
Fraud-Filter stufen Glücksspiel-Transaktionen als Risiko ein, vor allem ohne 3D Secure. Manche Banken blockieren Wettanbieter pauschal, andere nur bei hohen Beträgen oder häufigen Transaktionen innerhalb kurzer Zeit.
Auszahlung auf Mastercard — Closed Loop, abgelaufene Karten und der bwin-Sonderweg
Das Closed-Loop-Verfahren
Die Auszahlung auf Mastercard funktioniert bei deutschen Wettanbietern nach dem Closed-Loop-Prinzip: Gewinne fließen ausschließlich auf die Karte zurück, mit der eingezahlt wurde. Dieses Verfahren dient der Geldwäscheprävention und schließt eine freie Umleitung der Gewinne auf ein anderes Zahlungsmittel aus. Wer mit der Mastercard eines bestimmten Kontos einzahlt, erhält die Auszahlung auf genau diese Karte — eine zweite Mastercard im selben Wettkonto ändert daran nichts. Die Regelung greift selbst dann, wenn beide Karten demselben Inhaber gehören und auf dasselbe Girokonto laufen.
Das System wird zur Falle, sobald die Einzahlungskarte abläuft. Eine Mastercard trägt ein Gültigkeitsdatum, das in der Regel drei bis fünf Jahre ab Ausstellung beträgt. Läuft die Karte ab, während noch Guthaben im Wettkonto steht, kann der Anbieter die Auszahlung nicht mehr auf diese Karte verarbeiten. Die Folge: Banküberweisung. Der Gewinn landet zwei bis fünf Werktage später auf dem Referenzkonto, statt innerhalb von Stunden auf der Karte gutgeschrieben zu werden. Wer parallel zwei Mastercards nutzt — etwa eine alte, die bald abläuft, und eine neue —, verschärft das Problem, denn die freie Umleitung zwischen den beiden ist aus Closed-Loop-Gründen gesperrt.
Auszahlungsdauer in Stunden
Läuft die Auszahlung auf die Mastercard durch, ist sie schneller als jede Banküberweisung. Die Verarbeitung durch den Wettanbieter dauert in der Regel wenige Stunden, bei manchen Operatoren noch am selben Tag. Die tatsächliche Gutschrift hängt dann von der kartenausgebenden Bank ab: Manche buchen binnen einer Stunde, andere brauchen bis zu 48 Stunden. Entscheidend ist, dass die Karte gültig ist und die Ersteinzahlung mit ihr erfolgte — sonst fällt die Auszahlung automatisch auf Banküberweisung zurück, und die genannten Stunden werden zu Werktagen.
Auszahlungen auf Mastercard verlangen zudem eine abgeschlossene Identitätsprüfung. Solange das Wettkonto nicht verifiziert ist, blockiert der Anbieter jede Auszahlung unabhängig von der gewählten Methode. Die Prüfung selbst dauert zwischen wenigen Minuten und 24 Stunden, je nach Anbieter und Auslastung. Wer die Verifizierung erst bei der ersten Auszahlung anstößt, verliert diese Zeit zusätzlich.
Welche GGL-Bookies MC-Auszahlung zulassen
Von den acht in Deutschland lizenzierten Wettanbietern zahlen sechs auch auf Mastercard aus: bet365, Tipico, Interwetten, Winamax, Betano und NEO.bet. Zwei Operatoren schließen die Mastercard als Auszahlungsweg aus, obwohl sie Einzahlungen damit akzeptieren. Die Asymmetrie zwingt den Spieler zur Banküberweisung, selbst wenn die Einzahlung per Karte lief und das Closed-Loop-Verfahren theoretisch greifen könnte.
Der zweite Anbieter ohne Mastercard-Auszahlung ist in den vorliegenden Daten nicht spezifiziert, aber die Rechnung bleibt: Sechs von acht erlauben die Kartenauszahlung, zwei blockieren sie. Die Einschränkung ist nirgends im Einzahlungsformular vermerkt — sie taucht erst auf, wenn der Spieler den Gewinn abheben will. Wer auf schnelle Verfügbarkeit angewiesen ist, prüft die Auszahlungsmethoden vor der ersten Einzahlung.
Wie lange dauert eine Mastercard-Auszahlung wirklich?
Bei gültiger Karte und abgeschlossener Verifizierung landet die Auszahlung innerhalb von 24 bis 48 Stunden auf der Mastercard. Manche Anbieter verarbeiten schneller, manche Banken buchen verzögert — die Spanne bleibt im Stundenbereich, solange das Closed-Loop-Verfahren greift und keine manuelle Prüfung ausgelöst wird.
Was passiert bei einer Mastercard-Auszahlung, wenn meine Karte abgelaufen ist?
Die Auszahlung wird automatisch auf Banküberweisung umgeleitet und dauert dann zwei bis fünf Werktage statt weniger Stunden. Eine Umleitung auf eine neue Mastercard ist aus Geldwäschegründen gesperrt — selbst wenn die neue Karte demselben Konto zugeordnet ist.
Willkommensboni und Freebets — was Mastercard-Einzahlungen qualifiziert
Bonusbedingungen bei Kartenzahlungen
Die GGL-Lizenzierung in Deutschland hat Willkommensboni weitgehend aus dem Markt gedrängt. Einzahlungsboni im klassischen Sinn — 100 % auf die erste Einzahlung, bis 200 € geschenkt — sind seit der Regulierung verboten. Was bleibt, sind vereinzelt Freebets mit moderaten Werten und streng limitierte Neukundenangebote, die kaum noch als Bonus im herkömmlichen Sinn durchgehen. Mastercard qualifiziert sich bei allen Anbietern für diese Angebote, die noch existieren, denn die Zahlungsmethode spielt bei der Bonusberechtigung keine Rolle — entscheidend ist ausschließlich, ob die Einzahlung den geforderten Mindestbetrag erreicht und ob das Wettkonto neu ist. Anders als bei E-Wallets gibt es bei Kartenzahlungen keine Ausschlussklauseln: Wer per Mastercard einzahlt, steht rechtlich exakt so da wie ein Nutzer, der per Banküberweisung eingezahlt hat.
Der Umsatz läuft bei den verbliebenen Angeboten über Sportwetten zu Mindestquoten, die zwischen 1,50 und 2,00 liegen. Systemwetten zählen bei einigen Anbietern nicht mit, was bei Tipico und bwin konkret bedeutet: Eine 3er-Kombiwette aus Einzelwetten mit Quoten 1,80, 1,90 und 2,00 erfüllt die Bedingung, eine Systemwette 2 aus 3 mit denselben Auswahlen wird abgelehnt. Das steht nirgends prominent, sondern in Absatz 7.2 der Bonusbedingungen. Cash-Out bricht bei Betano die Bonusfreigabe — selbst ein teilweiser Cash-Out einer laufenden Wette markiert den Wettschein als ungültig für den Umsatz. Abgebrochen, ausgezahlt, verloren: drei verschiedene Vorgänge, in den Bedingungen alle unter „vorzeitige Beendigung“ zusammengefasst und gleichermaßen ausgeschlossen.
Fairste Neukundenangebote für MC-Nutzer
Winamax setzt auf einen einfachen Mechanismus: 100 € Freebet bei der ersten Einzahlung ab 10 €, Umsatz einmalig zu Quote 2,00 oder höher. Kein gestaffeltes Freispielen über Wochen, keine Teilbeträge, die nach und nach gutgeschrieben werden. Einzahlen, einsetzen, fertig. Die Mindestquote 2,00 schließt Favoritenwetten aus, aber eine Doppelte Chance auf ein Auswärtsspiel oder eine Über-Tore-Wette auf 2,5 in einem offenen Spiel reicht bereits. Der Freebet-Betrag verfällt nach 30 Tagen, was knapp ist, aber der einmalige Umsatz spart den Aufwand, denselben Betrag fünf- oder sechsmal durchzuspielen, wie es bei alten Bonusmodellen üblich war.
NEO.bet bietet zwei Einstiegsvarianten: Starter ohne Bonus und mit niedrigeren Limits, Pro mit Freebet-Option und höheren Einzahlungsgrenzen. Die Wahl ist bindend und nicht rückgängig zu machen. Wer die Pro-Variante wählt, erhält 20 € Freebet bei 20 € Ersteinzahlung mit zweimaligem Umsatz zu Mindestquote 1,80. Der Umsatzmultiplikator ist vertretbar, sofern man ohnehin regelmäßig wettet. Wer die Starter-Variante wählt, spart sich jede Bedingung und kann sofort auszahlen, verzichtet aber dauerhaft auf spätere Freebets und Aktionen. Für Gelegenheitsspieler, die ein Turnier begleiten wollen und danach wieder aussteigen, ist Starter die ehrlichere Wahl. Für regelmäßige Wettende, die ohnehin Umsatz generieren, rechtfertigt Pro den Aufwand.
Was sich lohnt
- Winamax mit 1x Umsatz zu Quote 2,00 — keine Teilraten, keine Stufenfreigabe, sondern eine Wette und Klarheit
- NEO.bet Starter-Variante wählen, wenn Bonus-Durchspielbedingungen von vornherein abgelehnt werden und sofortige Verfügbarkeit wichtiger ist
Was man lässt
- Systemwetten bei Tipico oder bwin im Bonusumsatz einsetzen — sie werden nicht angerechnet, auch wenn die Einzelquoten die Mindestanforderung erfüllen
- Betano Freebet mit Cash-Out kombinieren — jede vorzeitige Auszahlung, auch teilweise, annulliert die Bonusfreigabe vollständig
Ist eine Mastercard-Einzahlung für den Willkommensbonus qualifiziert?
Ja, Mastercard-Einzahlungen qualifizieren bei allen GGL-lizenzierten Wettanbietern für Willkommensboni und Freebets, sofern der Mindesteinzahlungsbetrag erreicht wird. Die Zahlungsmethode spielt keine Rolle — anders als bei E-Wallets gibt es keine Ausschlussklauseln für Kartenzahlungen. Entscheidend ist ausschließlich, dass das Wettkonto neu ist und die Ersteinzahlung die in den Bonusbedingungen geforderte Höhe erreicht.
Von Bundesliga bis CS2 — welche Sportarten per Mastercard laufen
Die Zahlungsmethode bestimmt nicht das Wettangebot. Mastercard funktioniert bei allen acht GGL-lizenzierten Anbietern für sämtliche Sportarten, die im Portfolio stehen — kein Operator schränkt bestimmte Märkte oder Ligen auf Kartenzahler ein oder bevorzugt E-Wallets bei speziellen Events. Wer per Mastercard einzahlt, wettet auf dasselbe Angebot wie jeder andere Kunde mit identischen Quoten und Marktauswahl. Die Karte ist Mittel zur Kontoaufladung, nicht Zugangskriterium für einzelne Sportarten.
Fußball und internationale Turniere
Fußball bildet das Kernangebot der GGL-Wettanbieter. Europäische Ligen, internationale Turniere und Qualifikationswettbewerbe laufen bei jedem lizenzierten Operator, und Mastercard-Einzahlungen öffnen den Zugang ohne Einschränkung. Die Kartennutzung wirkt sich weder auf Quotenhöhe noch auf verfügbare Wettmärkte aus — ein Unterschied zu manchen unregulierten Anbietern, die bestimmte Zahlungsmethoden mit Boni oder erweiterten Märkten verknüpfen, existiert im GGL-Rahmen nicht.
eSports, US-Sport und Kampfsport
Digitale Wettkämpfe, nordamerikanische Profiligen und Kampfsportveranstaltungen gehören zum Standardangebot regulierter deutscher Wettanbieter. Auch hier greift keine zahlungsmethodenabhängige Beschränkung. Wer CS2, Basketball oder Mixed Martial Arts per Mastercard-Einzahlung wettet, erhält dieselbe Markttiefe wie bei jeder anderen Einzahlungsart. Der Unterschied liegt ausschließlich in der Abwicklungsgeschwindigkeit der Transaktion, nicht im sportlichen Zugang.
Live-Wetten in Echtzeit
Wetten während laufender Events funktionieren mit Mastercard genauso wie im Pre-Match-Bereich. Die Kartenzahlung erfolgt vor Wettplatzierung, das aufgeladene Guthaben steht dann für Livewetten sofort zur Verfügung. Zeitverzögerungen durch Zahlungsabwicklung entfallen, weil die Einzahlung bereits abgeschlossen ist. Manche Nutzer bevorzugen Mastercard gerade für Livewetten, weil Sofort-Gutschrift und 3D-Secure-Freigabe in unter einer Minute erledigt sind — schneller als Banküberweisung, direkter als manche E-Wallet-Anbieter mit zusätzlicher Authentifizierung.
Kann ich mit Mastercard auch auf eSports und US-Sport einzahlen?
Ja, die Zahlungsmethode schränkt die Sportauswahl nicht ein. Mastercard-Einzahlungen qualifizieren für alle Sportarten im Angebot des gewählten GGL-Anbieters, von eSports-Titeln über nordamerikanische Ligen bis Kampfsport. Die Karte dient ausschließlich der Kontoaufladung — welche Märkte danach verfügbar sind, hängt vom Operator ab, nicht von der Einzahlungsart.
Limits, VIP-Konten und mobile Apps — was Mastercard-Nutzer [sb_year] beachten
Einzahlungslimits bei GGL-Anbietern
Die Zahlungsmethode mag universell sein, die Obergrenzen sind es nicht. Neue Sportwettenanbieter mit Mastercard unterliegen denselben LUGAS-Beschränkungen wie die etablierten: 1.000 € pro Monat für jeden Spieler, unabhängig davon, ob man bei einem oder bei allen acht GGL-Bookies parallel wettet. Das Limit gilt kontenübergreifend. Wer bei bet365 bereits 600 € eingezahlt hat, kann bei Tipico im selben Kalendermonat nur noch 400 € nachladen, selbst wenn beide Konten unterschiedliche Mastercard-Nummern verwenden — OASIS gleicht die Identität ab, nicht die Kartendaten.
Suchen nach „Mastercard-Wetten ohne Limit“ führen in die Irre. Ein GGL-lizenzierter Anbieter darf die 1.000-€-Grenze nicht aushebeln, auch nicht für sogenannte VIP-Kunden. Die einzige Ausnahme sind Operatoren ohne deutsche Lizenz, bei denen aber andere Nachteile überwiegen: höhere Bankablehnungen, kein Rechtsschutz durch deutsche Aufsicht, kein OASIS-Ausschluss bei Spielsucht. Rechnerisch bringt ein fehlendes Limit nichts, wenn 30 % der Transaktionen an der Bankblockade scheitern — bei 10.000 € Einzahlungsabsicht kommen dann 7.000 € durch, während die restlichen 3.000 € das monatliche LUGAS-Kontingent bei einem lizenzierten Anbieter dreifach ausschöpfen würden. Die Arithmetik spricht gegen den Umweg.
Neue Wettanbieter mit Mastercard
„Neu“ ist im GGL-Raum relativ. Alle acht aktuell lizenzierten Operatoren — von bet365 über Winamax bis NEO.bet — akzeptieren Mastercard für Einzahlungen seit ihrem Markteintritt. Wer [sb_year] eine Konzession erhält, richtet Mastercard-Zahlungen parallel zur Lizenzierung ein, weil die Karte zum Branchenstandard gehört. Anders als bei Nischenmethoden wie Paysafecard oder Sofortüberweisung gibt es keine Wartezeit zwischen Betriebsstart und Zahlungsintegration.
Eine Ausnahme gibt es allerdings. Die Paysafecard Prepaid Mastercard existiert seit dem 31.07.2025 nicht mehr — der Anbieter hat sie durch ein vollwertiges Konto mit Debit-Mastercard ersetzt. Alte Ratgeber, die anonymes Wetten per Prepaid-MC anpreisen, sind damit überholt. Die neue Paysafecard-Debit-Karte erfordert eine KYC-Verifizierung beim Kartenaussteller und unterscheidet sich funktional nicht mehr von einer gewöhnlichen Bank-Mastercard. Wer auf Anonymität hoffte, findet sie bei keinem GGL-Operator — OASIS verlangt Identitätsprüfung vor der ersten Einzahlung, unabhängig von der gewählten Zahlungsmethode.
Mastercard in der Wett-App
Mobile Apps der GGL-Anbieter verarbeiten Mastercard-Zahlungen identisch zur Desktop-Version. Der Ablauf bleibt derselbe: Kartennummer, Ablaufdatum und Prüfziffer eingeben, 3D-Secure-Authentifizierung im Browser oder in der Banking-App der kartenausgebenden Bank bestätigen, Gutschrift erfolgt binnen Sekunden. Die Eingabemaske unterscheidet sich optisch, die Technik dahinter nicht. Manche Apps speichern Kartendaten für Folgeeinzahlungen — bei aktiviertem 3D Secure bleibt auch dann die Zwei-Faktor-Bestätigung Pflicht, sodass eine gestohlene oder verlorene Karte nicht ohne Zugriff auf das Mobiltelefon des Karteninhabers missbraucht werden kann.
Ein Vorteil der App-Nutzung liegt in der Geschwindigkeit bei Live-Wetten. Wer während eines laufenden Spiels nachladen will, spart sich den Desktop-Login — Gesichtserkennung oder Fingerabdruck entsperren die App, die Mastercard-Daten sind hinterlegt, und die Einzahlung läuft in unter 30 Sekunden durch. Das ist schneller als jede Banküberweisung und mindestens so fix wie eine Sofortüberweisung, bei der man erst das Online-Banking öffnen muss. Die Kehrseite: Die niedrige Hürde verleitet zu Impulseinzahlungen, die man am Desktop womöglich noch einmal überdacht hätte. Wer das LUGAS-Limit von 1.000 € pro Monat als Kontrollinstrument nutzen will, sollte sich die Frage stellen, ob die App-Nutzung dieses Ziel unterstützt oder untergräbt.
Wie hoch sind die Mastercard-Einzahlungslimits bei deutschen Wettanbietern?
Die LUGAS-Obergrenze liegt bei 1.000 € pro Kalendermonat und gilt kontenübergreifend für alle GGL-lizenzierten Anbieter zusammen. Höhere Limits existieren bei deutschen Bookies nicht, auch nicht für Stammkunden oder sogenannte VIP-Programme — die Glücksspielaufsicht duldet keine Ausnahmen.
Mastercard ohne OASIS und LUGAS — was Curaçao-Bookies versprechen und verschweigen
Wer nach Wettanbietern ohne deutsche Lizenz sucht, die Mastercard akzeptieren, stößt auf Angebote wie Leonbet — lizenziert in Curaçao, aber ohne Anbindung an OASIS oder LUGAS. Die Versprechen klingen verlockend: keine 1.000-€-Grenze, kein zentrales Sperrsystem, mitunter keine Wettsteuer. Was in Foren und Vergleichsportalen als Vorteil dargestellt wird, ist rechtlich ein Graumarkt mit erheblichen Risiken für die Durchsetzbarkeit von Ansprüchen, höheren Bankablehnungen und fehlenden Schutzmechanismen. Mastercard-Einzahlungen funktionieren technisch, doch die Hausbank kann Transaktionen an Curaçao-Ziele blockieren, und im Streitfall steht man ohne deutsches Aufsichtsrecht da.
Die Suche nach Sportwetten ohne OASIS mit Mastercard hat einen nachvollziehbaren Hintergrund: Wer sich in Deutschland selbst gesperrt hat oder das monatliche LUGAS-Limit ausgeschöpft hat, findet bei GGL-Anbietern keinen Zugang mehr. Curaçao-Bookies umgehen diese Systeme strukturell, weil sie nicht an die deutsche Glücksspielbehörde angebunden sind. Das ist keine Lücke, sondern die Folge einer bewussten Nicht-Lizenzierung für den deutschen Markt — mit allen Konsequenzen, die das für Rechtsschutz und Steuerpflichten hat.
Rechtslage und Durchsetzbarkeit
Wettanbieter ohne GGL-Lizenz dürfen in Deutschland weder Werbung schalten noch aktiv Kunden werben, und das Angebot selbst verstößt gegen den Glücksspielstaatsvertrag. Bestraft wird allerdings der Anbieter, nicht der Spieler — Einzahlungen per Mastercard auf ein Leonbet-Konto sind für den Nutzer nicht strafbar. Die Grauzone liegt woanders: Gewinne sind in Deutschland steuerfrei, aber nur dann vollstreckbar, wenn der Anbieter über eine anerkannte Lizenz verfügt. Curaçao gehört nicht dazu.
Ein Streitfall läuft über die Lizenzjurisdiktion des Anbieters. Leonbet untersteht der Aufsicht von Curaçao und Kahnawake, deutsche Verbraucherschutzstellen haben keine Handhabe, und der Rechtsweg führt über ausländische Gerichte oder Schiedsverfahren mit ungewissem Ausgang. Banken und Zahlungsdienstleister behandeln Transaktionen an Curaçao-Lizenznehmer mit erhöhter Skepsis, weil sie rechtlich nicht verpflichtet sind, Zahlungen an nicht-lizenzierte Glücksspielanbieter zu ermöglichen. Manche sperren solche Ziele ganz.
Bankblockaden und Ablehnungsraten
Mastercard-Zahlungen an Wettanbieter ohne deutsche Lizenz werden von deutschen Hausbanken deutlich häufiger abgelehnt als Transaktionen an GGL-Anbieter. Die kartenausgebende Bank prüft den Merchant Category Code der Zieladresse, erkennt Glücksspiel-Transaktionen und gleicht sie mit internen Sperrlisten ab. Curaçao-Ziele stehen dort öfter drauf als maltesische oder britische Lizenznehmer. Eine pauschale Ablehnungsrate lässt sich nicht beziffern, weil jede Bank eigene Kriterien anlegt, aber die Wahrscheinlichkeit steigt mit jedem Transaktionsversuch — und anders als bei GGL-Anbietern wird eine abgelehnte Zahlung hier nicht vom LUGAS-Limit abgezogen, weil LUGAS für Leonbet nicht gilt.
Das klingt nach einem Vorteil, ist aber keiner. Eine Ablehnung bedeutet, dass die Einzahlung schlicht nicht durchgeht, und nach mehreren Versuchen kann die Bank die Karte für Glücksspieltransaktionen sperren oder das Konto kündigen. 3D Secure hilft hier nur bedingt, weil die Blockade auf Bankebene greift, nicht bei der Autorisierung. Wer dennoch einzahlen will, weicht oft auf E-Wallets oder Kryptowährungen aus — was die Sichtbarkeit im Kontoauszug reduziert, aber das Überschuldungsrisiko erhöht, weil die Transaktionen abstrakter werden.
Kann ich mit Mastercard bei einem Wettanbieter ohne OASIS einzahlen?
Technisch ja, rechtlich bewegt man sich im Graumarkt. Mastercard-Einzahlungen bei Anbietern ohne GGL-Lizenz wie Leonbet sind für den Nutzer nicht strafbar, aber OASIS-Sperren greifen nicht, und deutsche Bankkonten lehnen solche Transaktionen häufiger ab. Rechtsdurchsetzung und Verbraucherschutz entfallen.
Warum finden manche Nutzer Wettanbieter ohne LUGAS attraktiver, obwohl sie ohne deutschen Spielerschutz laufen?
LUGAS begrenzt Einzahlungen auf 1.000 € monatlich über alle GGL-Anbieter hinweg. Curaçao-Bookies umgehen diese Grenze strukturell, was bei selbstkontrolliertem Spiel mehr Flexibilität bringt — aber bei problematischem Spielverhalten genau den Mechanismus ausschaltet, der Überschuldung verhindern soll. Das Fehlen von Limits ist kein Feature, sondern ein Risiko.
Verantwortungsvoller Umgang mit Mastercard-Wetten — was die Arithmetik über Risiko verrät
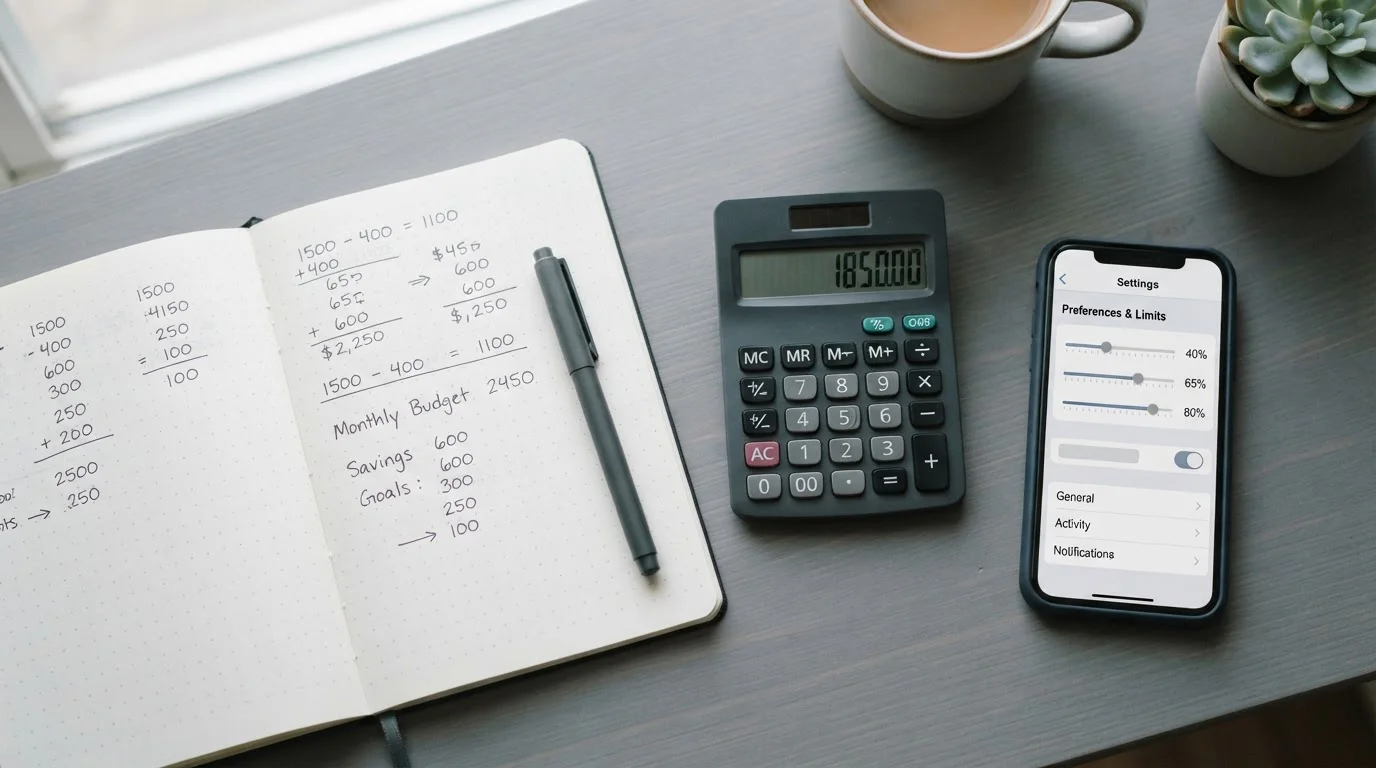
Die 1.000 € Monatsgrenze ist eine Obergrenze für Einzahlungen, aber gleichzeitig eine Untergrenze für Verlustrisiko — wer das Maximum ausschöpft und durchschnittlich mit 5 % Marge wettet, steht am Monatsende rechnerisch bei 950 € Restguthaben, also 50 € Verlust. Klingt überschaubar. Über zwölf Monate summiert sich das auf 600 € bei konstantem Spiel, und wer in verlustreichen Phasen nachschießt statt abzubrechen, erreicht die 1.000 € oft schon in der ersten Monatshälfte und wartet dann auf den Monatswechsel. Die Mastercard-Abbuchung erscheint im Kontoauszug mit Datum, Betrag und Empfänger — drei Datenpunkte, die eine Exceltabelle füllen oder den Blick auf die Häufung innerhalb weniger Tage lenken. Zahlungsdienstleister verschleiern den Empfänger oft hinter Firmennamen, aber die Regelmäßigkeit bleibt sichtbar.
Ein Rechenbeispiel zur Verlustdynamik: Starteinsatz 100 €, fünf Wetten zu je 20 € auf Quoten um 1,90, drei gewinnen, zwei verlieren. Gewinn 3 × 38 € = 114 €, Verlust 2 × 20 € = 40 €, Netto +74 € vor Steuer, real +70 € nach Steuerabzug bei Betano. Über zehn solcher Zyklen mit 60 % Hitrate bleibt ein Plus von 700 €, aber bei 40 % Hitrate dreht die Bilanz auf -300 €. Wer dann 200 € nachschießt, um den Verlust wettzumachen, braucht auf Quote 2,00 eine Einzelwette mit 100 % Erfolg oder zwei Wetten mit je 50 % Einsatz bei doppelter Hitrate. Die Wahrscheinlichkeit sinkt, der Einsatz steigt, und die Mastercard-Abbuchung dokumentiert jeden Schritt. Drei Nachschüsse à 200 € in einer Woche sind im Kontoauszug als Muster erkennbar, lange bevor LUGAS eingreift.
Debit-Mastercard koppelt jede Einzahlung an vorhandenes Guthaben — das Konto zeigt 1.200 € Saldo, die Wetteinzahlung von 300 € geht durch, der neue Saldo 900 € ist sofort sichtbar. Kredit-Mastercard verschiebt diese Sichtbarkeit um vier bis sechs Wochen bis zur Abrechnung, und in dieser Lücke summieren sich fünf Einzahlungen zu je 150 € unbemerkt auf 750 €. Der Kreditrahmen von 2.000 € suggeriert Spielraum, obwohl das Girokonto bereits leer ist. Rechnet man 750 € Wetteinzahlungen plus 800 € sonstige Kartenumsätze, bleiben 450 € Restrahmen — aber kein Cent Liquidität für die Abrechnung am Monatsende. Die Zinslast auf 1.550 € Sollsaldo über drei Monate bei 18 % p.a. beträgt rund 70 €, die in keine Quote einfließen, aber das Risiko vergrößern. Deshalb die Wiederholung: ausschließlich Debit-Mastercard für Sportwetten, oder die Karte wird bei der Hausbank für Glücksspiel-Transaktionen gesperrt.
Mastercard als Zahlungsmittel hinterlässt eine geschlossene Kette: Einzahlung auf die Karte, Auszahlung zurück auf dieselbe Karte, jede Bewegung im Kontoauszug mit Cent-Betrag und Datum. Das ist kein Datenschutzproblem, sondern ein Transparenzvorteil für alle, die ihr Wettverhalten kontrollieren wollen. Wer am Fünften des Monats 400 € einzahlt, am Zwölften weitere 300 € und am Zwanzigsten nochmals 250 €, sieht diese Progression schwarz auf weiß und kann die Frage beantworten, ob das Ziel Unterhaltung oder Verlustrückholung war. Die Rechnung bleibt dieselbe: 950 € Einzahlung minus 900 € Auszahlung ergibt 50 € Nettoverlust, und die Anzahl der Transaktionen zeigt, ob der Verlust geplant oder eskaliert ist. Drei Abbuchungen sind ein Budget, zwölf sind ein Muster.
